Für die Bauindustrie entsteht 2026 ein differenziertes Bild: Wohnungsbau und Fertigteilbau entwickeln sich günstiger, der Nichtwohnbau bleibt dagegen schwach. Besonders im Bau von Mehrfamilienhäusern erhöht die Vorfertigung Geschwindigkeit, Planbarkeit und industrielle Wertschöpfung. Hersteller erhalten dadurch bessere Voraussetzungen für eine stabile Auslastung und gezielte Produktionsinvestitionen. Begrenzte Erweiterungen können zusätzliche Nachfrage aufnehmen, ohne die Kostenbasis umfassend zu erhöhen. Für das nächste Jahr schaffen prognostizierte Absatzgewinne, internationale Märkte und serielle Systeme strategische Spielräume.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Fertigteilbau erhöht Tempo im Mehrfamilienhausbau bei weiter niedrigem Anteil
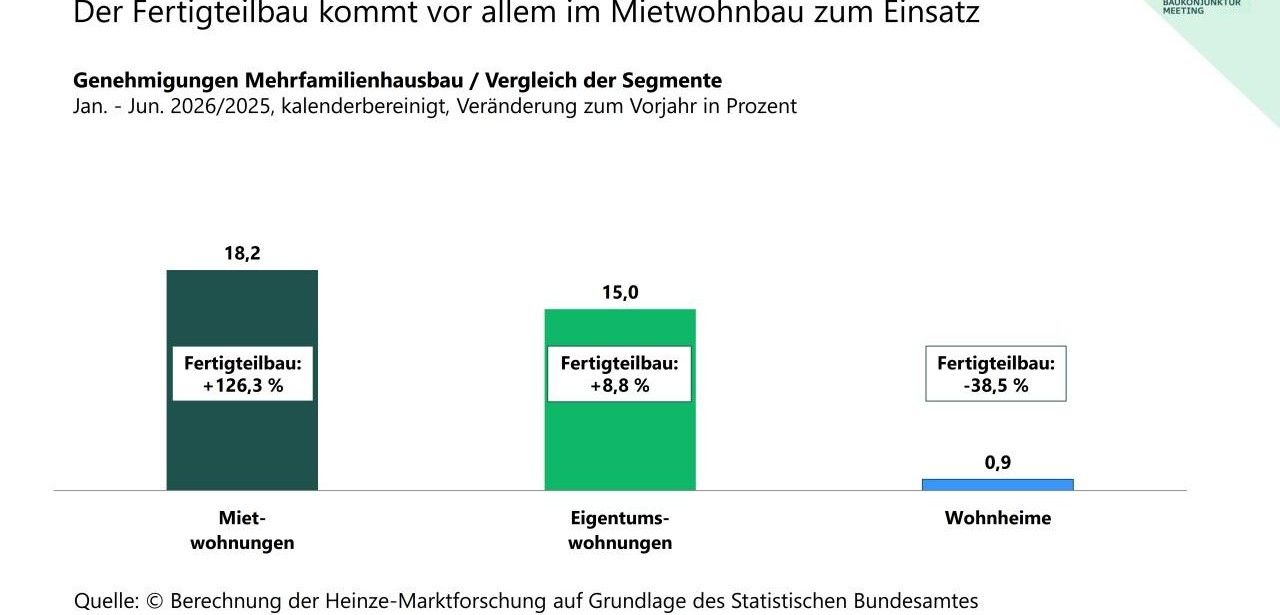
Eine positive Bilanz ergibt sich für den deutschen Wohnungsbau im ersten Halbjahr 2026. Trotz der Irankrise lag die Zahl genehmigter Wohneinheiten 15,8 Prozent über dem Wert des Vorjahres. Im Mehrfamilienhausbau beschleunigte sich besonders der Fertigteilbau, dessen Genehmigungen um 52,1 Prozent zunahmen. Der konventionelle Bau verzeichnete dagegen lediglich 11,7 Prozent Wachstum. Im Miethausbau stiegen Fertigteilgenehmigungen sogar um 126,3 Prozent. Dennoch besaß diese Bauweise im Mehrfamilienhausmarkt nur einen Anteil von 13,2 Prozent.
Veranschlagte Baukosten steigen im Einfamilienhausbau lediglich um 0,8 Prozent
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Die vergleichbare Wachstumsdynamik beider Bauweisen unterstreicht die stabile Position des Fertigteilbaus im Einfamilienhausmarkt. Etwa ein Viertel der Häuser entfiel auf vorgefertigte Konstruktionen. Der Kostenanstieg fiel mit 0,8 Prozent nominal gering aus, obwohl sich Bauleistungen und relevante Inputs verteuerten. Kleinere genehmigte Wohnobjekte reduzierten den rechnerischen Kostendruck zusätzlich. Für Hersteller wird es dadurch attraktiver, standardisierte Planungspakete, rationelle Fertigung und klar abgestimmte Bauteilsysteme als wirtschaftliche Alternative zu vermarkten und langfristig auszubauen im Inland.
Geopolitische Risiken dämpfen Bauinvestitionen außerhalb des Wohnungsbaus weiterhin
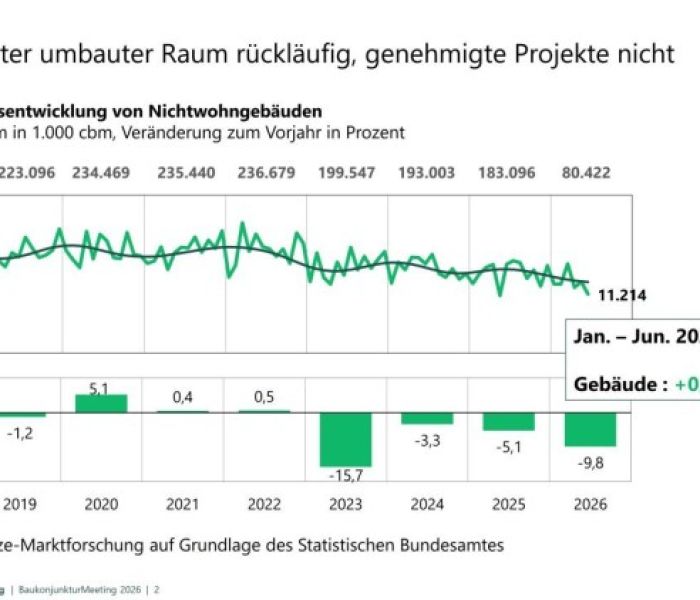
Die Statistik für Januar bis Juni 2026 belegt einen Rückgang im Nichtwohnbau. Der genehmigte umbaute Raum sank gegenüber dem Vorjahr um 9,8 Prozent. Bei industriellen Betriebsgebäuden fiel das Minus mit 15,3 Prozent erheblich aus. Wohnähnliche Betriebsgebäude erreichten einen Rückgang von 6,6 Prozent. Dem stand ein Anstieg von 15,6 Prozent bei landwirtschaftlichen Betriebsgebäuden gegenüber. Wirtschaftliche Unsicherheit, hohe Preisniveaus und begrenzter Zugang zu Finanzierungsmitteln reduzieren die Bereitschaft für langfristige Bauinvestitionen bei Unternehmen.
Rohstoffpreisentwicklung wird von Herstellern deutlich ungünstiger beurteilt
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
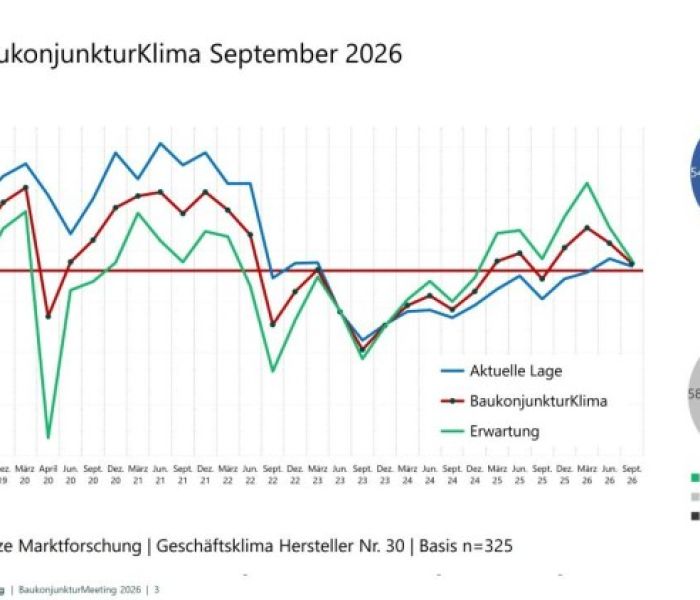
Bei der Septembererhebung 2026 des Heinze BaukonjunkturKlima überwog eine skeptische Bewertung der wirtschaftlichen Ausgangslage. 325 Entscheider aus der Bau, Einrichtungs und Ausstattungsindustrie beantworteten die Fragen zur Marktentwicklung. Der Saldo der Rohstoffpreiserwartungen brach im Vergleich zum März von plus 43 auf plus 2,8 ein. Zugleich erhielt die Baukonjunktur einen Saldo von minus 50. Die Befragten verweisen insbesondere auf knappe personelle Ressourcen bei Verarbeitern und auf belastende Preissteigerungen entlang der Beschaffungskette weiterhin.
Knapp positive Konjunkturwerte erhöhen Planungssicherheit für Bauzulieferer im Herbst
Die leicht positive Bewertung im September markiert keine Trendwende, sondern eine vorläufige Stabilisierung. Der Saldo der gegenwärtigen Geschäftslage betrug plus zwei Prozent. Für das vierte Quartal signalisierten plus fünf Prozent eine etwas günstigere Erwartung. Gleichwohl rechnet die Mehrheit der Hersteller mit einer im Wesentlichen unveränderten Entwicklung. Die Unsicherheit bleibt hoch: 69 Prozent der Entscheider fällt eine zuverlässige Einschätzung bis Jahresende schwer. Unter diesen Bedingungen erhält eine Auswahl von Investitionsvorhaben Vorrang.
Viele Hersteller profitieren von stabileren Aufträgen und Anfragen zunehmend
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Aus Sicht vieler Hersteller hat sich die eigene betriebliche Lage gegenüber dem Frühjahr spürbar gefestigt. Mehr ausgelastete Kapazitäten, höhere Auftragsvolumina und zusätzliche Anfragen tragen zu dieser Einschätzung bei. Positiv äußern sich 44 Prozent zur Auslastung, negativ nur 16 Prozent. Der Saldo der Bewertungen nahm von plus 11 im März auf plus 28 im September zu. Die Unternehmen gewinnen damit Spielraum, ihre Produktionsprogramme bedarfsgerecht auszurichten, Beschaffungsvorgänge vorzubereiten und die Kapazität einzusetzen.
Investitionssaldo signalisiert klare Bereitschaft zum Ausbau der Produktionsleistung
Die Branche baut vornehmlich dort aus, wo zusätzliche Leistung unmittelbar entsteht. 21 Prozent der Hersteller planen mehr Produktionskapazität, während 9 Prozent eine Verringerung beabsichtigen. Der positive Saldo von 12,3 Punkten beschreibt diese Investitionsneigung. Zugleich bleiben Personalaufbau sowie Erweiterungen von Büro- und Verwaltungsflächen begrenzt. Die Salden von minus 7,7 und minus 8,3 verdeutlichen den zurückhaltenden Kurs. Diese Kombination stärkt die Reaktionsfähigkeit auf neue Aufträge und senkt das Risiko dauerhaft steigender Gemeinkosten.
Auslandsvertrieb wächst, während Produktionskapazitäten überwiegend in Deutschland verbleiben sollen
Die für 2027 gemeldeten Erwartungen verbinden Absatzwachstum mit einer standorttreuen Produktionsstrategie. 55,4 Prozent der Hersteller prognostizieren steigende Absätze, während 7,4 Prozent Rückgänge sehen. Der Markt soll sich demnach ohne starke Überhitzung entwickeln. Rund zwei Drittel der Unternehmen möchten ihre Aktivitäten im Auslandsgeschäft ausweiten. Sie setzen dabei auf mehr Vertrieb und Absatz in internationalen Märkten. Gleichzeitig planen 54 Prozent keine Veränderung ihrer Auslandsproduktion. Die wesentliche Fertigung bleibt somit in Deutschland gebündelt.
Modulare Bauweisen stärken die Bindung zwischen Herstellern und Kunden
Die wachsende Bedeutung des seriellen Bauens zeigt sich sowohl in der Produktgestaltung als auch in den Vertriebsstrukturen. Nahezu dreißig Prozent der Hersteller ordnen modularen Verfahren eine hohe oder sehr hohe Relevanz zu. Weitere ungefähr fünfundzwanzig Prozent bewerten sie als mittel relevant. Achtzig Prozent der betroffenen Unternehmen haben darauf mit Maßnahmen reagiert. Sie standardisieren Angebote, beteiligen sich früher an Planungen, entwickeln komplette Systeme und kooperieren mit spezialisierten Anbietern. Dadurch entstehen Systemlösungen.
Die Bauwirtschaft steht 2026 unter erheblichem externem Druck, zeigt auf Ebene vieler Hersteller aber eine bemerkenswerte Stabilisierung. Wohnungsbauprojekte sichern Nachfrage, und die Vorfertigung entwickelt sich im Mehrfamilienhausbau besonders dynamisch. Auftragslage und Auslastung geben den Unternehmen mehr Sicherheit für produktionsnahe Entscheidungen. Statt großer Verwaltungsausweitungen stehen gezielte Anlageninvestitionen im Vordergrund. Mit internationalen Absatzaktivitäten und modularen Baukonzepten können Hersteller neue Kundengruppen erreichen, ihre Wertschöpfung strukturieren und Wettbewerbsvorteile nachhaltig festigen über mehrere Marktzyklen hinweg.